Zaznacz stronę

Aneks do umowy kredytowej – kiedy i za ile można zmienić warunki kredytu?

wrz 17, 2026 | kredyty

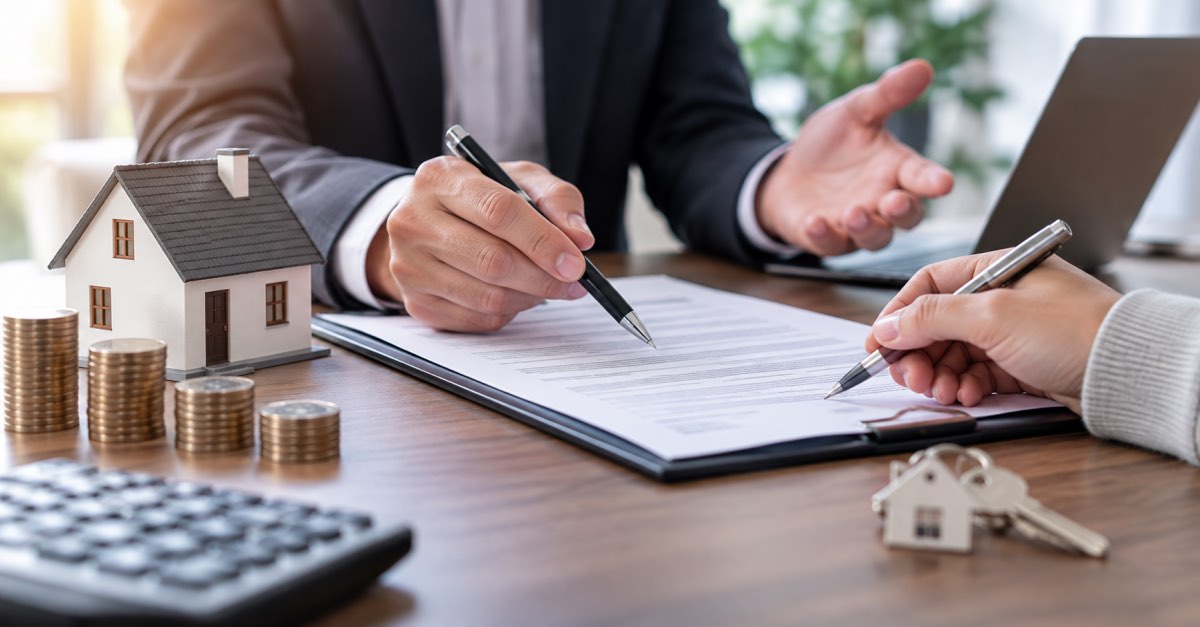
Zmiana warunków kredytu hipotecznego nie zawsze oznacza konieczność refinansowania w innym banku – czasem wystarczy aneks do obowiązującej umowy. Warto wiedzieć, kiedy to rozwiązanie ma sens.

Kiedy potrzebny jest aneks do umowy kredytowej?

Najczęstsze sytuacje, w których kredytobiorcy występują o aneks, to:

Ile kosztuje aneks do umowy kredytowej?

Koszt zależy od rodzaju zmiany i polityki konkretnego banku – niektóre aneksy (np. wynikające z automatycznych zapisów umowy) są bezpłatne, inne wiążą się z opłatą w wysokości od kilkudziesięciu do kilkuset złotych, a w niektórych przypadkach procentem od wartości kredytu. Zawsze warto poprosić bank o szczegółowy wykaz opłat przed złożeniem wniosku.

Aneks czy refinansowanie – co się bardziej opłaca?

Jeśli chcesz zmienić tylko pojedynczy parametr umowy (np. system spłaty rat), aneks jest zwykle szybszym i tańszym rozwiązaniem niż przeniesienie kredytu do innego banku. Jeśli natomiast Twoim celem jest uzyskanie znacząco niższego oprocentowania lub marży, warto porównać to z ofertą refinansowania – piszę o tym w artykule Refinansowanie kredytu hipotecznego – kiedy warto zmienić bank? Warto też pamiętać, że zmiana wskaźnika referencyjnego w umowie (np. w związku z reformą WIBOR) może wiązać się z odrębnym aneksem.

Podsumowanie

Aneks do umowy kredytowej to często najprostszy sposób na dostosowanie warunków kredytu do zmieniającej się sytuacji życiowej – bez konieczności przechodzenia przez pełny proces refinansowania. Warto jednak wcześniej porównać koszt aneksu z alternatywnymi rozwiązaniami.

Zastanawiasz się, czy w Twojej sytuacji lepszy będzie aneks, czy zmiana banku? Sprawdźmy to razem.

Umów spotkanie online: Zarezerwuj termin
BLOG

Zobacz co nowego w świecie finansów.

Kredyt hipoteczny na urlopie macierzyńskim – czy mam szanse?

Kredyt hipoteczny na urlopie macierzyńskim – czy mam szanse?

Płacisz co miesiąc za wynajem mieszkania w Busku-Zdroju? Być może zamiast czynszu możesz spłacać ratę kredytu za własne mieszkanie. Pokazuję to na przykładzie kameralnej inwestycji Zacisze Sikorskiego – położonej bardzo blisko obwodnicy, a jednocześnie niedaleko uzdrowiskowej części miasta.

czytaj dalej
POLSTR 1M zamiast WIBOR – co oznacza dla Twojej raty kredytu?

POLSTR 1M zamiast WIBOR – co oznacza dla Twojej raty kredytu?

Płacisz co miesiąc za wynajem mieszkania w Busku-Zdroju? Być może zamiast czynszu możesz spłacać ratę kredytu za własne mieszkanie. Pokazuję to na przykładzie kameralnej inwestycji Zacisze Sikorskiego – położonej bardzo blisko obwodnicy, a jednocześnie niedaleko uzdrowiskowej części miasta.

czytaj dalej
Zacisze Sikorskiego Busko-Zdrój – ile wynosi rata kredytu?

Zacisze Sikorskiego Busko-Zdrój – ile wynosi rata kredytu?

Płacisz co miesiąc za wynajem mieszkania w Busku-Zdroju? Być może zamiast czynszu możesz spłacać ratę kredytu za własne mieszkanie. Pokazuję to na przykładzie kameralnej inwestycji Zacisze Sikorskiego – położonej bardzo blisko obwodnicy, a jednocześnie niedaleko uzdrowiskowej części miasta.

czytaj dalej
Dzień Otwarty w Osiedlu Rodzinnym 3 w Busku-Zdroju – 19 września, będę tam z konsultacją kredytową.

Dzień Otwarty w Osiedlu Rodzinnym 3 w Busku-Zdroju – 19 września, będę tam z konsultacją kredytową.

19 września 2026 roku (sobota, w godzinach 10:00–14:00) w Busku-Zdroju odbędzie się Dzień Otwarty w Osiedlu Rodzinnym, podczas którego będzie można poznać budowany przy ul. Młyńskiej trzeci budynek inwestycji. To okazja, by zobaczyć osiedle z bliska, sprawdzić dostępne mieszkania oraz porozmawiać o możliwościach finansowania zakupu – będę tam obecna osobiście i zapraszam na bezpłatną konsultację kredytową na miejscu.

czytaj dalej
Cesja umowy deweloperskiej – jak bezpiecznie kupić mieszkanie przed odbiorem?

Cesja umowy deweloperskiej – jak bezpiecznie kupić mieszkanie przed odbiorem?

Cesja umowy deweloperskiej, czyli przeniesienie praw i obowiązków z umowy zawartej z deweloperem na nowego nabywcę jeszcze przed odbiorem mieszkania, nie jest zjawiskiem częstym. Najczęściej dochodzi do niej wtedy, gdy pierwotny nabywca – na przykład z powodu odmowy przyznania kredytu hipotecznego – musi zrezygnować z zakupu i odstąpić swoje prawa nowemu nabywcy, aby nie stracić środków już wpłaconych deweloperowi.

czytaj dalej
Kredyt hipoteczny a zabudowa zagrodowa – kiedy bank sfinansuje siedlisko?

Kredyt hipoteczny a zabudowa zagrodowa – kiedy bank sfinansuje siedlisko?

W powiecie buskim – ze względu na położenie w obrębie Ponidzia, obszarów rolniczych i licznych stref Natura 2000 – wiele działek ma przeznaczenie pod zabudowę zagrodową, a nie typowo mieszkaniową. To temat, który regularnie pojawia się w rozmowach z klientami planującymi budowę domu w naszym regionie, dlatego warto omówić go szerzej.

czytaj dalej
Kredyt hipoteczny dla osoby prowadzącej działalność gospodarczą (JDG)

Kredyt hipoteczny dla osoby prowadzącej działalność gospodarczą (JDG)

Prowadzisz własną firmę i chcesz wziąć kredyt hipoteczny? Dobra wiadomość: to jak najbardziej możliwe. Zła wiadomość: banki oceniają przedsiębiorców zdecydowanie bardziej rygorystycznie niż osoby na etacie. Jeśli wiesz, na czym polega ta rygorystyczność i jak się do niej przygotować, znacznie zwiększasz swoje szanse na pozytywną decyzję – i na uniknięcie nieprzyjemnych niespodzianek w trakcie procesu.

czytaj dalej
Wycena nieruchomości przez bank – jak przebiega i co na nią wpływa?

Wycena nieruchomości przez bank – jak przebiega i co na nią wpływa?

Składasz wniosek o kredyt hipoteczny i wszystko idzie zgodnie z planem – aż bank informuje Cię, że przed wydaniem decyzji musi przeprowadzić wycenę nieruchomości. Co to właściwie oznacza? Kto ją robi, ile trwa i – co najważniejsze – co się stanie, jeśli wycena okaże się niższa od ceny, jaką uzgodniłeś ze sprzedającym? W tym artykule znajdziesz odpowiedzi na wszystkie te pytania.

czytaj dalej